La diversification
Ne pas mettre tous ses œufs dans le même panier, et bien plus encore : pourquoi la diversification réduit le risque plus qu’elle ne réduit le rendement, maths à l’appui.
Note n° 12Débutant9 minParcours débutant : étape 5 sur 5
Investir en bourse, c’est naviguer sur un vaste océan. Et la tentation est forte de partir à l’aventure avec un bateau léger et rapide, muni d’une seule voile. Mais cet océan est traversé par des vagues de volatilité, des vents contraires et des tempêtes occasionnelles d’événements imprévus. Alors pour réussir la traversée, ne serait-il pas plus sage de prendre un bateau plus robuste, doté de plusieurs voiles ?
C’est justement le but de cet article : expliquer simplement (avec une petite partie maths en bonus) ce qu’est la diversification, pourquoi elle est si importante, et comment l’utiliser pour construire un portefeuille d’investissement plus résilient.
Qu’est-ce que la diversification ?
La diversification consiste à répartir vos investissements entre différents actifs, secteurs ou zones géographiques afin de réduire les risques. C’est une façon de ne pas mettre tous vos œufs dans le même panier. Si un investissement performe mal, d’autres peuvent bien performer, équilibrant ainsi vos rendements globaux.
Par exemple, au lieu d’investir tout votre argent dans une seule entreprise, vous pourriez investir dans un mélange d’actions technologiques, d’entreprises de santé, d’immobilier et d’obligations. Ainsi, si le secteur technologique subit un revers, vos autres investissements peuvent atténuer le choc.
Pourquoi la diversification est-elle importante ?
1. Réduire les risques
Le marché boursier est imprévisible. Même les entreprises les plus stables peuvent rencontrer des difficultés. En diversifiant, vous réduisez le risque de perdre une part importante de votre portefeuille si un investissement sous-performe. La diversification protège contre les événements imprévus : les crises économiques, les événements géopolitiques ou les baisses sectorielles peuvent affecter certains secteurs plus que d’autres.
Mais gardez à l’esprit qu’un portefeuille diversifié est moins risqué, pas invulnérable. La diversification réduit le risque non systématique (propre à certains actifs ou secteurs), mais elle n’élimine pas le risque systématique (lié à l’ensemble du marché). Des événements comme les récessions ou les crises mondiales peuvent encore affecter l’ensemble de votre portefeuille.
L’objectif est d’optimiser le couple rendement/risque de votre portefeuille. En théorie de portefeuille, la frontière efficiente est la courbe des portefeuilles optimaux, qui offrent le rendement attendu le plus élevé pour un niveau de risque donné. La diversification vous aide à vous rapprocher de cette frontière, en minimisant le risque sans sacrifier le rendement.
2. Lisser la volatilité
Différents actifs réagissent différemment aux conditions du marché. Par exemple, lorsque les actions baissent, les obligations peuvent maintenir leur valeur, voire augmenter. La diversification aide à lisser les hauts et les bas, pour une expérience d’investissement plus stable.
3. Maximiser les rendements à long terme
La diversification ne garantit pas des profits, mais elle augmente vos chances de capter la croissance de différents secteurs et classes d’actifs. À long terme, cela peut conduire à des rendements plus constants, et potentiellement plus élevés.
La diversification, est-ce pour les poules mouillées ?
Au début de mon parcours d’investissement, je pensais que la diversification était un outil pour limiter mon risque ET mes rendements, en moyennant les performances. J’ai commencé à diversifier parce que je débutais, mais je croyais que si je savais précisément quelles actions choisir, je serais plus confiant pour tout « miser » sur quelques titres (peut-être environ 5 actions « bien identifiées »).
Warren Buffett n’est pas non plus le plus grand avocat de la diversification. L’oracle d’Omaha y voit une protection contre l’ignorance et un frein à la performance. Il n’a pas complètement tort : un portefeuille diversifié sera nécessairement moins performant que le meilleur investissement qu’il contient (cela va de soi). Mais je doute que beaucoup de monde puisse se targuer de connaître parfaitement toutes les entreprises de son portefeuille (aussi bien que leurs dirigeants ?), et de prévoir les événements exceptionnels qui vont les affecter.
Bref, je ne pense pas que le point de vue de Warren Buffett soit pertinent pour les investisseurs particuliers (ni pour la majorité des professionnels !).
Pour en revenir à mes débuts, je n’avais pas pris le temps de réfléchir à ce qu’est vraiment la diversification… En réalité, elle est bien plus puissante que simplement ne pas mettre tous ses œufs dans le même panier. Lorsque vous combinez plusieurs actifs dans un portefeuille, la performance globale est la moyenne pondérée des performances individuelles, vous l’avez compris… mais le risque global du portefeuille n’est pas la moyenne des risques individuels : il est inférieur ! Il y a un effet asymétrique dont vous pouvez bénéficier.
Alors, quel est le secret ? Ce sont juste des maths !
Les mathématiques derrière la diversification
Au cœur de la diversification se trouvent les principes de la statistique et de la théorie de portefeuille (le sujet sera traité dans un futur article), en particulier les concepts de variance et de corrélation. Décortiquons cela étape par étape.
En investissement, le risque est souvent mesuré par la volatilité (ou écart-type) des rendements d’un actif. Une volatilité plus élevée signifie généralement un risque plus élevé, car la valeur de l’actif peut fluctuer de manière spectaculaire. Nous admettrons ici que le risque peut être mesuré par quelque chose qui partage les propriétés de la volatilité.
Définissons d’abord la terminologie :
- La variance et l’écart-type mesurent la volatilité, c’est-à-dire à quel point les rendements d’un actif fluctuent. Une variance plus élevée signifie un risque plus élevé.
- La corrélation mesure « comment deux actifs évoluent ensemble », de −1 à 1 (c’est une version standardisée de la covariance). Une corrélation de 1 signifie que les actifs évoluent parfaitement ensemble, −1 qu’ils évoluent parfaitement à l’opposé (le rendement de l’un diminue chaque fois que l’autre augmente), et 0 qu’il n’y a pas de relation.
Le risque d’un portefeuille n’est donc pas la moyenne des risques individuels : il dépend de la manière dont les actifs « interagissent » entre eux. Il dépend de trois facteurs :
- la variance de chaque actif ;
- la corrélation entre chaque paire d’actifs ;
- le poids de chaque actif dans le portefeuille.
La variance d’un portefeuille à deux actifs s’écrit :
où :
- est la variance du portefeuille ;
- sont les poids des deux actifs dans le portefeuille ;
- sont les variances des deux actifs ;
- est la corrélation entre les deux actifs.
Comme :
Ce qui signifie que le risque global du portefeuille est inférieur à la moyenne pondérée des risques individuels.
Lorsque vous ajoutez plus d’actifs, les calculs se compliquent, mais le principe reste le même : la variance du portefeuille dépend des variances de tous les actifs et des corrélations entre toutes les paires d’actifs.
Exemple : un portefeuille à deux actifs
Supposons que vous ayez deux actions :
| Rendement attendu | Écart-type | |
|---|---|---|
| Action A | 10 % | 15 % |
| Action B | 12 % | 20 % |
Leur corrélation est de 0,5, et vous investissez 50 % dans chacune. En utilisant la formule :
L’écart-type du portefeuille (15,2 %) est inférieur à la moyenne des deux écarts-types individuels (17,5 %), alors que le rendement attendu reste de 11 %. Cette réduction du risque, c’est la puissance de la diversification.
Comment diversifier efficacement
La clé de la diversification réside dans la corrélation entre les actifs. Décortiquons :
- Corrélation parfaitement positive () : le risque du portefeuille est simplement la moyenne pondérée des risques individuels. La diversification n’apporte aucun avantage.
- Corrélation parfaitement négative () : la variance du portefeuille peut être réduite à zéro si les poids sont bien choisis. C’est le scénario idéal.
- Absence de corrélation () : la variance du portefeuille est inférieure à la moyenne pondérée des variances individuelles, mais pas nulle.
Voir les données
| Repère | Écart-type du portefeuille |
|---|---|
| ρ = -1 | 2,5 % |
| ρ = -0,5 | 9,0 % |
| ρ = 0 | 12,5 % |
| ρ = 0,5 | 15,2 % |
| ρ = 1 | 17,5 % |
Source : Calcul Finance Aces, à partir de l'exemple ci-dessus
En réalité, la plupart des actifs ont des corrélations comprises entre 0 et 1. En combinant des actifs faiblement ou négativement corrélés, vous pouvez réduire le risque global du portefeuille sans sacrifier trop de rendement.
Plus vous ajoutez d’actifs, plus vous pouvez réduire le risque global, surtout s’ils ne sont pas parfaitement corrélés. L’objectif est donc d’investir dans des actifs faiblement corrélés : des actions de différentes zones géographiques (États-Unis et Europe, par exemple), de secteurs différents (luxe et industrie), ou encore mieux, de différentes classes d’actifs. C’est pourquoi un portefeuille bien diversifié peut inclure des actions, des obligations, de l’immobilier, des matières premières (or) et des investissements internationaux.
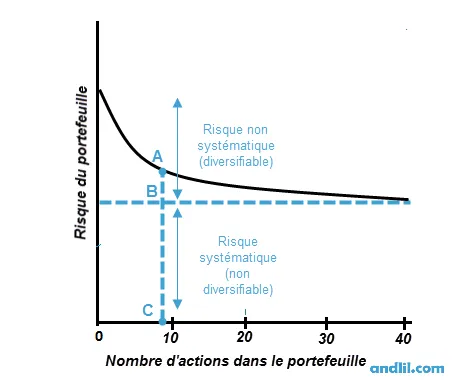
Pour un portefeuille d’actions, il est généralement admis que le risque non systématique (spécifique à une action) peut être drastiquement réduit avec une vingtaine de positions, à condition qu’elles soient suffisamment décorrélées et que leurs pondérations soient équilibrées, comme le montre le graphique ci-dessus. Au-delà, l’ajout de titres supplémentaires n’apporte plus qu’un bénéfice mineur.
Pour bien diversifier, assurez-vous que vos investissements ne soient pas trop corrélés. Les points clés à retenir :
- Répartir entre différentes classes d’actifs. Ne vous concentrez pas uniquement sur les actions : incluez des obligations, de l’immobilier, des matières premières, et même du cash. Chaque classe d’actifs se comporte différemment.
- Investir dans différents secteurs. Dans un portefeuille d’actions, choisissez des entreprises de secteurs variés : technologie, santé, énergie, biens de consommation… Une baisse dans un secteur ne ruinera pas votre portefeuille.
- Aller à l’international. Ne vous limitez pas à votre pays d’origine : les marchés internationaux ouvrent d’autres opportunités de croissance et réduisent l’impact des problèmes économiques locaux.
- Rééquilibrer régulièrement. Avec le temps, certains investissements croissent plus vite que d’autres et déséquilibrent votre portefeuille. Un rééquilibrage périodique garde votre stratégie sur la bonne voie.
Les fonds communs de placement et les ETF sont d’excellents outils de diversification : ils permettent d’investir dans un large éventail d’entreprises ou d’actifs en un seul achat.
Quels que soient vos investissements favoris et votre niveau, j’espère que cet article vous aura convaincu de l’intérêt de la diversification, qu’il évitera des mésaventures à votre portefeuille, et l’aidera à prospérer.