Assurance-vie ou PEA ?
Quelle enveloppe choisir pour investir ? Un arbre de décision simple pour trancher entre assurance-vie et PEA selon vos besoins.
Note n° 06Débutant5 minParcours débutant : étape 4 sur 5
Finance Aces aborde des sujets de finance et d’investissement. Mais lorsque l’on est un investisseur particulier néophyte, l’une des premières questions qui se pose est : comment faire, en pratique, pour investir ? Et quelle enveloppe fiscale est optimale selon mes besoins ?
En résumé
Pour investir en bourse, il faut passer par un courtier, une banque ou un assureur. Il met à votre disposition un accès aux marchés financiers pour acheter et vendre des instruments financiers, ainsi qu’une enveloppe pour y « ranger » les vôtres, comme le PEA (Plan d’Épargne en Actions) ou l’assurance-vie.
Il n’est pas recommandé d’ouvrir un de ces comptes dans votre banque de détail traditionnelle, mais plutôt chez un courtier ou une banque en ligne (par exemple Boursorama, Fortuneo, Bourse Direct, AssuranceVie.com, Linxea, Yomoni, Nalo…), qui offrent une meilleure qualité de service à des frais bien plus faibles.
Notez aussi qu’il est important de choisir une enveloppe fiscale avantageuse, qui permet de bénéficier au mieux des intérêts composés en n’étant pas imposé à chaque vente.
Quelle(s) enveloppe(s) choisir ?
Il y a le choix entre l’assurance-vie (AV), le PEA, le PER (Plan d’Épargne Retraite) ou le compte-titres ordinaire (CTO). Le PER peut être très intéressant pour préparer sa retraite ; nous en parlerons dans un prochain article. Le CTO est le compte « par défaut » pour acheter des instruments financiers, mais il n’offre aucun avantage fiscal, contrairement aux autres. Concentrons-nous ici sur la grande question : assurance-vie ou PEA ?
Il existe déjà pléthore d’articles de qualité sur le sujet (voir la section « Pour aller plus loin »). Finance Aces vous propose plutôt de hiérarchiser ces informations simplement, pour choisir la meilleure enveloppe selon vos besoins. Avant cela, gardez en tête que vous pouvez ouvrir plusieurs de ces contrats : un PEA, et autant d’assurances-vie que vous le souhaitez.
L’arbre de décision
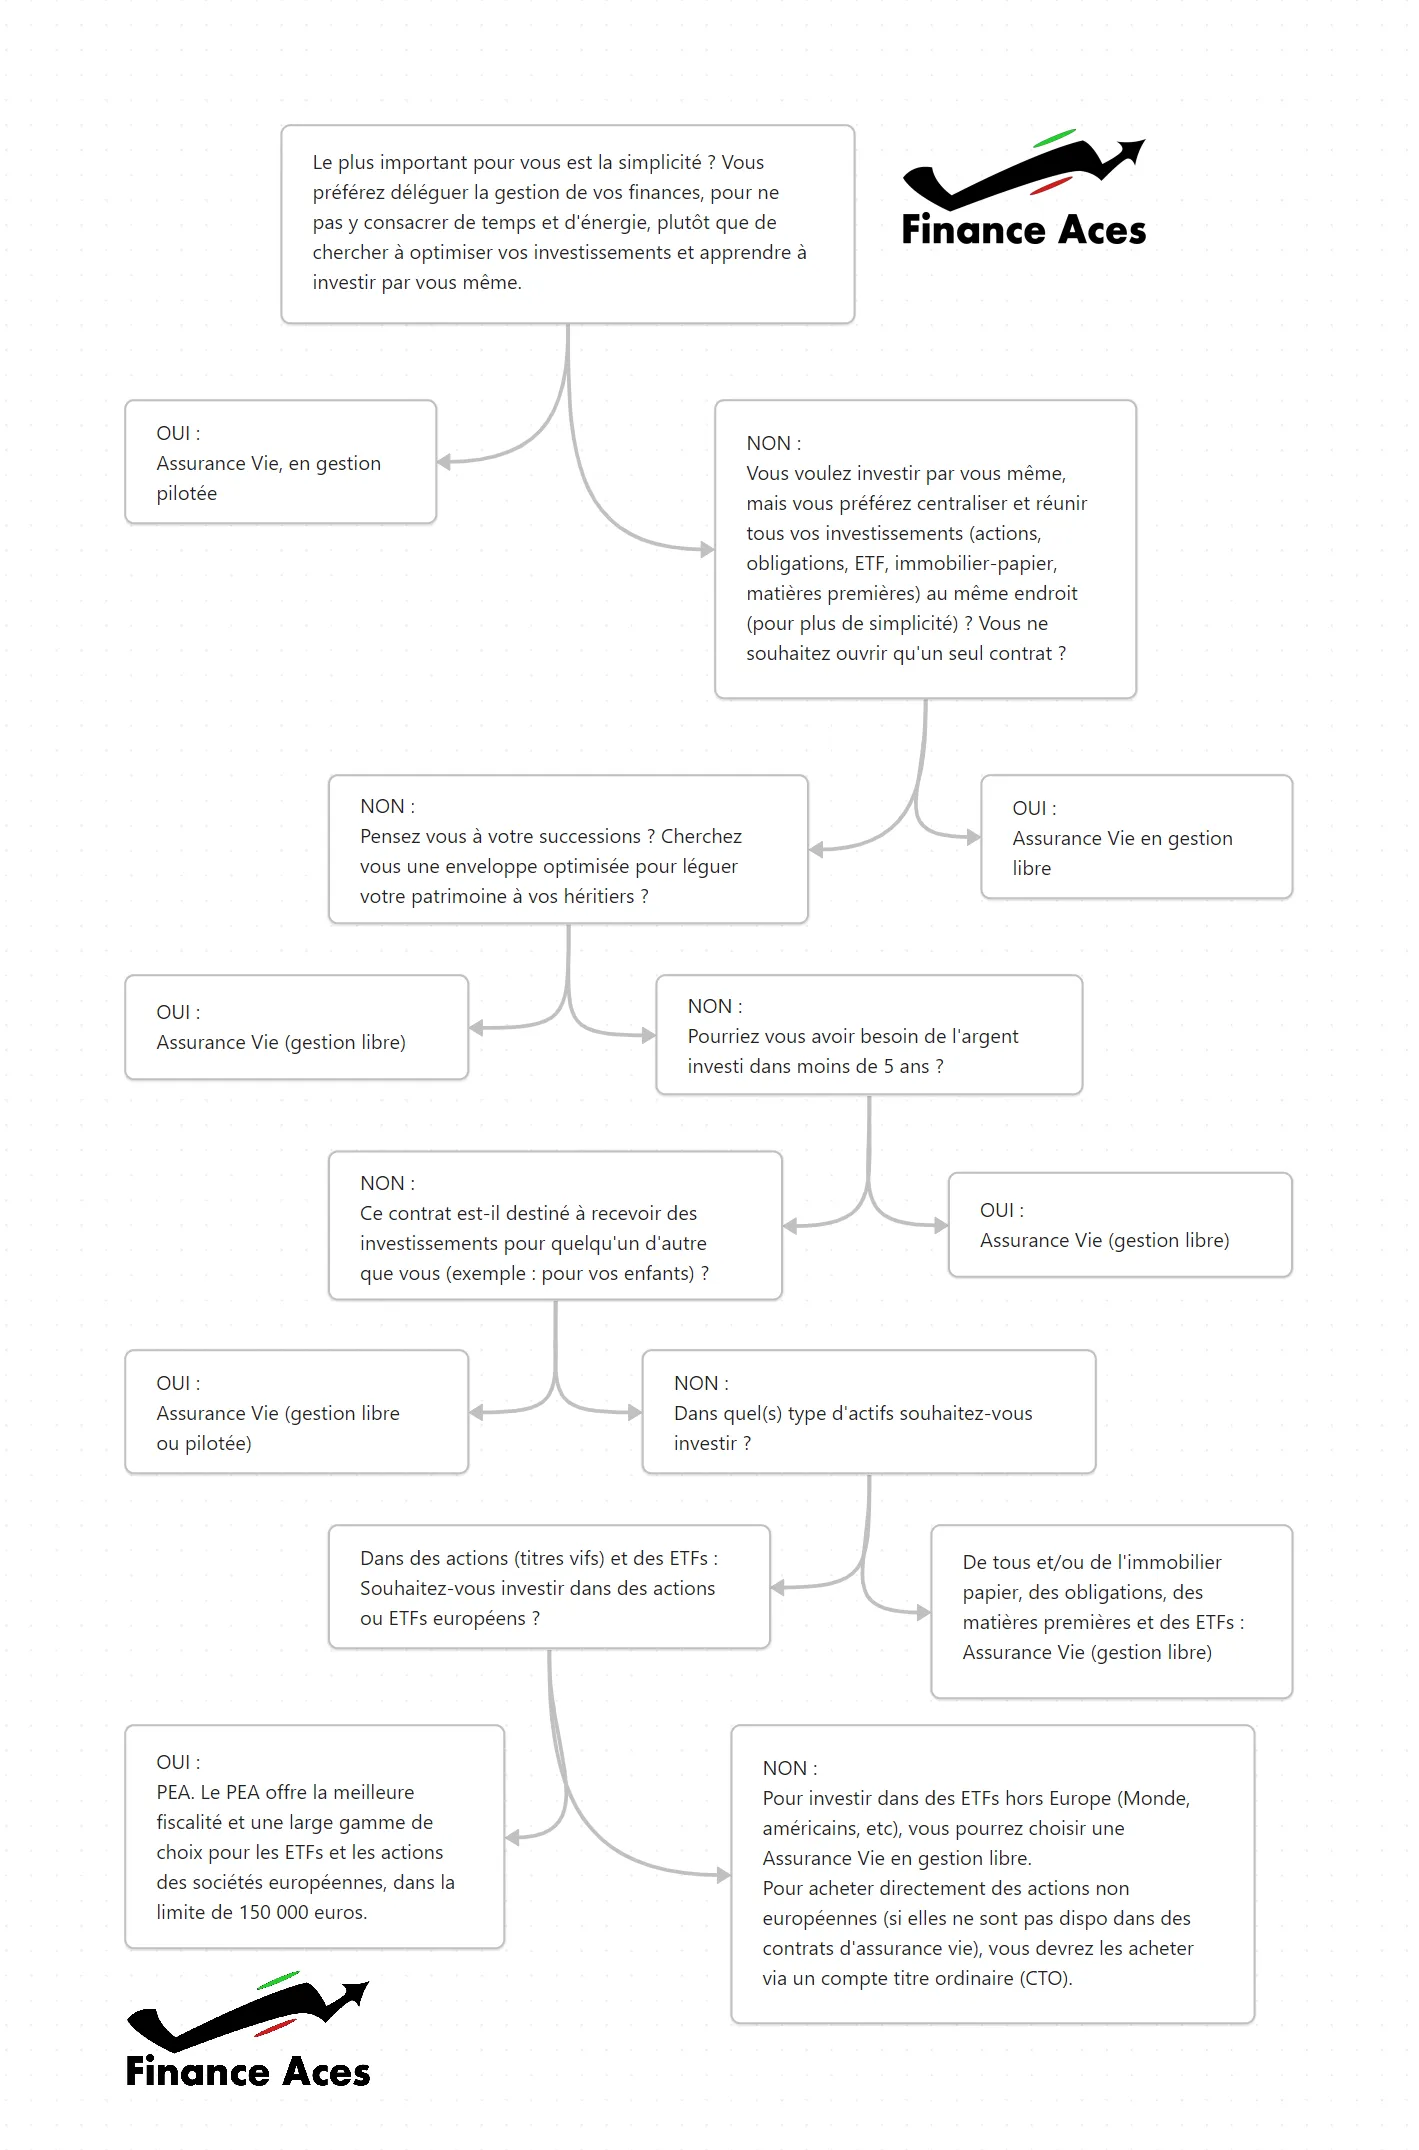
Version texte de l'arbre de décision
- Le plus important pour vous est la simplicité ? Vous préférez déléguer la gestion de vos finances plutôt que d’apprendre à investir par vous-même ? Oui : assurance-vie en gestion pilotée.
- Sinon : vous préférez réunir tous vos investissements (actions, obligations, ETF, immobilier-papier, matières premières) dans un seul contrat ? Oui : assurance-vie en gestion libre.
- Sinon : vous pensez à votre succession et cherchez une enveloppe optimisée pour léguer votre patrimoine ? Oui : assurance-vie (gestion libre).
- Sinon : pourriez-vous avoir besoin de cet argent dans moins de 5 ans ? Oui : assurance-vie (gestion libre).
- Sinon : ce contrat est-il destiné à quelqu’un d’autre que vous (vos enfants, par exemple) ? Oui : assurance-vie (gestion libre ou pilotée).
- Sinon : dans quels actifs souhaitez-vous investir ?
- De tout, ou de l’immobilier-papier, des obligations, des matières premières : assurance-vie (gestion libre).
- Des actions et des ETF européens : PEA. Il offre la meilleure fiscalité et une large gamme de choix, dans la limite de 150 000 euros.
- Des ETF hors Europe (monde, américains…) : assurance-vie en gestion libre. Pour acheter directement des actions non européennes absentes des contrats d’assurance-vie : compte-titres ordinaire (CTO).
Voici un résumé des points essentiels pour comprendre la construction de cet arbre, et vérifier que vous faites le bon choix.
L’assurance-vie est particulièrement adaptée si :
- vous voulez optimiser la fiscalité de la transmission de votre patrimoine ou de liquidités à vos héritiers ;
- vous pourriez avoir besoin de cet argent dans moins de 5 ans (à moins d’avoir déjà un PEA de plus de 5 ans), car tout retrait, même partiel, avant 5 ans sur un PEA le clôture ;
- vous voulez ouvrir un contrat pour un enfant mineur ;
- vous tenez à ce que tous vos titres financiers soient gérés au même endroit ;
- vous voulez investir en bourse dans les matières premières (or, cuivre…) ou dans un fonds immobilier ;
- vous voulez acheter des ETF sur des actions ou obligations hors Europe (à quelques exceptions près : certains fonds permettent d’investir à l’étranger via un PEA).
En plus de cela, l’assurance-vie en gestion pilotée est adaptée si vous préférez confier la gestion de votre patrimoine à des professionnels, ou si vous n’avez pas le temps ou l’envie de vous intéresser à l’investissement. À l’inverse, la gestion libre vous permet de choisir vous-même vos actifs et d’optimiser votre portefeuille.
Le PEA est particulièrement adapté
… pour obtenir une fiscalité optimale sur les actions et les ETF européens, puisqu’il permet une exonération d’impôt sur le revenu après 5 ans. Seuls les prélèvements sociaux (17,2 %) sont alors prélevés sur les gains.
La fiscalité de l’assurance-vie
| Retrait (rachat) | Primes versées | Imposition des gains |
|---|---|---|
| Avant 8 ans | Tous montants | Prélèvement forfaitaire unique (flat tax) de 30 % |
| Après 8 ans | Moins de 150 000 € | 7,5 % + 17,2 % de prélèvements sociaux |
| Après 8 ans | Plus de 150 000 € | Flat tax de 30 % (sur la part au-delà) |
Et le compte-titres ordinaire ?
Pour acheter directement l’action d’une entreprise hors d’Europe, par exemple américaine, vous devrez passer par un compte-titres ordinaire (CTO). C’est une enveloppe pour vos produits boursiers, un peu comme le PEA, mais sans avantage fiscal : vous payez des impôts dès que vous vendez avec une plus-value ou recevez un dividende.
Pour aller plus loin
- Assurance-vie ou PEA : que choisir ?, L’Avenue des investisseurs
- Qu’est-ce que le plan d’épargne en actions (PEA) ?, economie.gouv.fr
- Plan d’épargne en actions (PEA), service-public.fr
- Qu’est-ce que l’assurance-vie ?, economie.gouv.fr
- Contrat d’assurance-vie : fonctionnement, service-public.fr
- PEA ou assurance-vie : que choisir ?, Finary
- Quelle fiscalité pour l’assurance-vie ?, economie.gouv.fr
- Une vidéo de vulgarisation sur le PER